投稿者: toumei

  • AVC(奇鋐科技)はどんな会社? 事業・利益率・成長に伴うリスクを読む

    AVC(奇鋐科技)はどんな会社? 事業・利益率・成長に伴うリスクを読む

    スマートフォンやパソコン、サーバーの中では、限られた空間に多くの部品が詰め込まれています。その熱を逃がし、機器の形に合わせて部品を作り込む。台湾のAVCは、こうしたものづくりを担う企業です。

    簡単にまとめると?

    • 冷却部品やファン、放熱設計を中心に、ヒンジなどの電子機器向け部品も製造・販売しています。
    • 2026年上期は売上と利益率が伸びましたが、全社の増収をそのまま液冷事業の伸びとは読めません。
    • 設計を安定した量産につなげ、在庫を販売し、顧客から代金を回収できるかが焦点です。

    冷却を中心に、電子機器の部品をつくる会社

    AVC(奇鋐科技)は、台湾に本社を置く冷却ソリューションの企業です。冷却部品やファン、システム全体の放熱設計などを手がけています。正式な英語社名はAsia Vital Components Co., Ltd.。1991年設立、台湾証券取引所の銘柄コードは3017です。[1・2]

    グループにはヒンジなどを扱う事業もあり、連結決算は冷却部品以外の事業も含みます。基本となるのは、機器メーカーなどへ部品や製品を製造・販売する商売です。どの機器に採用され、何個出荷されるか、そして製造費用を差し引いてどれだけ残るかが、収益を左右します。[2]

    決算のセグメントは総合管理部門と海外部門で、液冷・空冷という製品別の区分ではありません。そのため、連結売上の伸びをそのまま「液冷の伸び」と読み替えることはできません。ここでは会社全体の数字から見ていきます。[2]

    売上の拡大に、利益率の改善も伴っている

    2026年1〜6月の連結売上高は981.6億台湾ドルで、前年同期の529.3億台湾ドルから約85.5%増えました。売上総利益率は約25.0%から約31.2%、営業利益率は約17.9%から約26.0%へ上昇しています。いずれも同期間の決算数値から計算しています。[2]

    親会社の株主に帰属する純利益は174.8億台湾ドル、基本的な1株当たり利益は44.54台湾ドルでした。売上が大きくなっただけでなく、売上に対して残る利益の割合も増えています。ただし、財務諸表だけでは、改善のどこまでが製品構成、価格、工場の稼働率によるものかは切り分けられません。[2]

    競争力を考える軸は、設計と量産を両立できるか

    cyclewaveが注目するのは、機器に合わせた冷却設計を、量産時の品質と納期につなげられるかです。顧客の製品に採用されても、安定して作れなければ継続的な利益になりません。製品の性能、製造の歩留まり、供給できる量を一緒に見るのが、この事業を読むうえで大切だと考えます。

    研究開発費は2026年1〜6月に32.1億台湾ドルで、前年同期の23.9億台湾ドルから増えています。技術への投資は続いていますが、これだけで競合より優れていると断定はできません。今後も利益率を維持できるかが、設計力や量産力を数字で確かめる手掛かりになります。[2]

    増産の先にある、在庫と回収のリスク

    同期間の営業キャッシュフローは262.9億台湾ドルで、有形固定資産の取得支出は71.1億台湾ドルでした。事業から現金を生み出す一方で、生産設備にも資金を振り向けています。これは設備以外の投資支出を含めた差引額ではありません。[2]

    6月末の在庫は578.7億台湾ドルで、総資産の約30%を占めます。また、上位10顧客への売掛金は売掛金全体の約77%でした。後者は売上構成比ではなく、回収を待つ代金の集中度です。需要が変わったときに在庫を販売できるか、顧客から予定どおり入金されるかを、利益の伸びと一緒に追いたいところです。[2]

    株価には、どのくらいの期待が入っているのか

    台湾証券取引所の資料では、2026年9月18日の終値は3,430台湾ドル、掲載PERは45.72倍でした。PERは株価が1株当たり利益の何倍かを示す指標です。この数字だけで割高とは決まりませんが、利益成長が鈍ったときの見直しには気を配りたい水準として捉えます。将来の利益を使った予想PERとは区別してください。[3]

    AVCを見るうえでは、売上の成長に加えて、改善した利益率を保てるか、増えた在庫を現金へ変えていけるかが中心になります。冷却技術への期待を、その二つの数字で確かめていくと、企業としての変化を追いやすくなります。

    AVC株の取扱い

    台湾:3017。取扱いの確認窓口はこちらから。

    AVCの現物株の取扱いは未確認です(2026年9月21日時点)。[4]

    公式サイトへのリンクです。投資には株価・為替変動による損失リスクがあります。

    株価チャート

    台湾市場:3017/台湾ドル。2021年10月から5年分の月足です。1本が1か月の始値・高値・安値・終値を表します。2026年9月は18日までの途中経過です。配当・分割の調整なし。確認日付きの画像で、自動更新ではありません。[5]
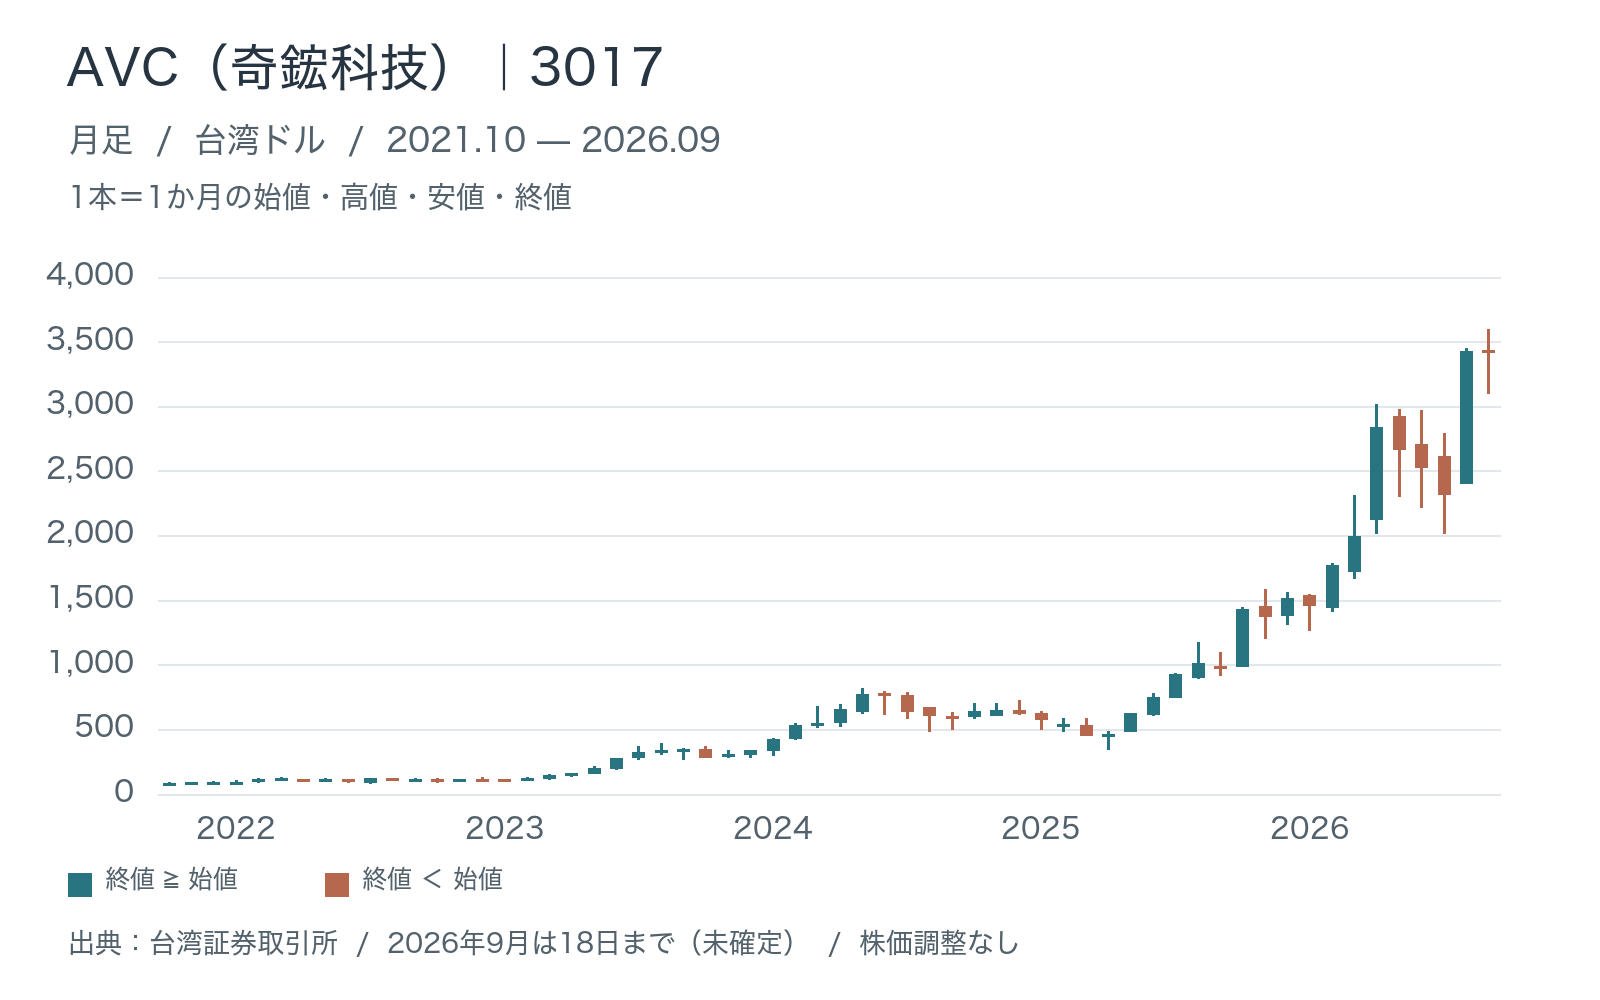
    AVC(台湾市場3017)の月足チャート。2021年10月〜2026年9月の60本。台湾ドル、配当・分割調整なし。2026年9月は18日までの未確定値。
    出典:台湾証券取引所(TWSE)。cyclewave作成。

    参考資料

    2026年9月21日確認。金額は台湾ドル。決算は2026年1〜6月の連結実績です。

    [1]AVC:会社紹介。

    [2]台湾証券取引所:AVCの2026年第2四半期財務報告(英語版「202602_3017_AIA.pdf」。4〜8ページ、関係会社、信用リスク、セグメント情報)。一部子会社・持分法投資先の未レビューの数値を含むため、会計士のレビュー報告には限定付結論があります。監査済みの通期決算とは区別しています。

    [3]台湾証券取引所:奇鋐科技の個別銘柄情報(2026年9月19日作成、9月18日の終値とPER。更新される資料です)。

    [4]アイザワ証券:台湾株の取扱銘柄・取引案内。

    [5]台湾証券取引所:個別銘柄の日次取引データ。3017の2021年10月〜2026年9月の日次四本値を月ごとに集計。2026年9月21日確認。

  • nVentはどんな会社? 電気設備を支える事業と収益のしくみ

    nVentはどんな会社? 電気設備を支える事業と収益のしくみ

    工場やビルで電気を使うとき、配線をつなぐだけでは設備は動き続けません。電気を安全に届け、機器を熱や外部の環境から守る必要があります。nVentは、その土台を製品として届けている会社です。

    簡単にまとめると?

    • 筐体・冷却・配電設備と電力の接続部品を軸に、工場やインフラ、データセンターを支えています。
    • 2026年4〜6月は全社の売上と営業利益率が伸びましたが、Electrical Connectionsの調整後営業利益率は低下しました。
    • 幅広い製品群を利益につなげるには、増産・買収後の統合と、売掛金の回収も重要です。

    何を売り、どこで収益を生んでいるのか

    nVentは、電気をつなぎ、機器や設備を保護する製品を手がける企業です。冷却に加え、機器を収める筐体や電力まわりの製品も扱っています。正式社名はnVent Electric plc、上場市場はNYSE、ティッカーはNVTです。[1]

    事業は二つあります。Systems Protectionは筐体、冷却、制御用の建屋、配電設備など。Electrical Connectionsは電力の接続部品やケーブル管理などです。2026年1〜6月の売上構成は前者が約72%、後者が約28%。工場、インフラ、商業施設などへ製品を供給し、データセンターもその需要先の一つです。[1]

    この会社を読む軸は、設備の新設や更新が、保護・接続製品の販売にどれだけつながるかです。液冷の新製品だけを追うよりも、電気設備全体の投資と、その中で選ばれる製品の広がりを見ると、収益の姿をつかみやすくなります。

    事業を組み替えながら、売上と利益を伸ばしている

    2025年にはThermal Management事業を売却し、AvailのElectrical Products Groupを買収しました。以前の会社の数字と比べるときは、何を売り、何を加えたかも一緒に読む必要があります。[1]

    2026年4〜6月の売上高は14.71億米ドルで、前年同期比53%増。買収と為替の影響を除いた成長率も47%でした。営業利益率は16.3%から20.4%へ上昇しています。売上規模の拡大と利益率の改善が同時に進んだ四半期と読めます。[2]

    一方、事業ごとの動きは同じではありません。Electrical Connectionsの同四半期の売上は21%増えましたが、調整後営業利益率は28.7%から27.3%へ低下しました。会社全体の好調さだけでは見えない変化です。なお「調整後」は会社が一部の費用などを除いた指標で、会計上の営業利益率とは区別します。[2]

    強みは、設備をまとめて支えられる製品の幅

    cyclewaveでは、接続・保護・冷却の製品を持つ幅広さを、nVentの競争力を考える出発点にします。設備を設計する側から見れば、関連する製品を一緒に検討できる余地があるためです。ただし、品ぞろえの広さだけで優位性が決まるわけではありません。価格や納期、製品の信頼性で選ばれ続けられるかが、利益につながる分かれ目です。

    会社はデータセンター需要の伸びと新製品の寄与を説明しています。成長の追い風がある一方、増産や買収した事業の統合が予定どおり進むか、価格競争や原材料費を吸収できるかも見どころです。これらは会社自身もリスクとして挙げています。[2]

    利益と一緒に、現金の動きも見る

    2026年1〜6月の継続事業の営業キャッシュフローは2.787億米ドルでした。同期間の継続事業の純利益3.562億米ドルに対して、売掛金の増加などが現金の回収を後ろにずらしています。売上の成長が続くほど、入金を待つお金も増えるため、利益と現金を並べて追いたいところです。[1]

    nVentは、電気設備への投資を幅広く取り込める企業として見ると理解しやすくなります。今後は二つの事業の利益率と現金の回収が、売上の伸びについていくか。株式を考える場合も、この事業の評価に、購入時点の株価が織り込む期待を重ねて判断したいところです。ここでは株価の割安・割高は判定していません。

    nVent株の取扱い

    NYSE:NVT。購入条件の確認はこちらから。[3]

    外国証券取引口座が必要です。1注文は円換算30万円以上(2026年9月21日確認)。

    公式サイトへのリンクです。投資には株価・為替変動による損失リスクがあります。

    株価チャート

    NYSE:NVT/米ドル。月足で数年の流れを見られます。1本が1か月の値動きです。配信データには遅延や市場による価格差があります。

    参考資料

    2026年9月21日確認。事業・財務の実績と、cyclewaveの読み取りを分けて記載しています。

    [1]nVent:2026年6月30日終了四半期のForm 10-Q(Business、事業売買、Segment Results、継続事業のキャッシュフロー)。

    [2]nVent:2026年第2四半期決算発表(2026年7月31日。成長率、利益率、調整後指標、事業リスク)。

    [3]三菱UFJモルガン・スタンレー証券:米国株式取扱銘柄一覧(2026年8月28日版、NVT)/外国株式投資のはじめ方。

  • マイクロソフトが契約した「Constellation(コンステレーション社)」とは?

    マイクロソフトが契約した「Constellation(コンステレーション社)」とは?

    マイクロソフトが契約した「コンステレーション社」は、Constellation Energy Corporation(コンステレーション・エナジー、NASDAQ: CEG)です。星座や衛星コンステレーションの会社ではなく、米国最大級の電力・原子力発電会社です。

    簡単にまとめると?

    • Constellationは、原子力に加え、天然ガスや再生可能エネルギーも手がける米国の発電会社です。
    • Microsoftとの長期契約は、停止中の原発を再稼働させ、同じ電力網内でデータセンターの使用電力に対応する計画です。
    • 再稼働には設備投資と許認可が必要で、送電網への接続時期や費用も課題です。

    何の契約か

    マイクロソフトは2024年9月、Constellationと20年間の電力購入契約(PPA)を結びました。目的は、ペンシルベニア州のThree Mile Island Unit 1を再稼働させ、約835MWの原子力由来のカーボンフリー電力をPJM電力網に供給し、マイクロソフトのデータセンター電力使用に対応させることです。

    重要なのは、これは「マイクロソフトのデータセンターに原発から専用線で直接給電する」というより、PJM地域のデータセンター使用電力を、同じ電力網内のカーボンフリー電源でマッチングする性格の契約です。

    Constellationはどんな会社か

    Constellationは米ボルチモア本社の上場電力会社で、原子力、天然ガス、地熱、水力、風力、太陽光などを保有しています。2026年時点の公表値では、発電容量は55GW、顧客アカウントは約250万、Fortune 100企業の約80%が同社のエネルギーサービスを利用しているとしています。

    同社は2022年にExelonから分離して独立上場し、当初から「米国最大のカーボンフリー電力生産者」として打ち出していました。 2026年1月にはCalpineを買収し、原子力に加えて天然ガス・地熱も大きく取り込んだことで、米国最大級の発電会社としてさらに規模を拡大しました。

    なぜマイクロソフトが組んだのか

    理由はかなり明確で、AIデータセンターの電力需要です。AI向けクラウド基盤は24時間安定した大電力を必要としますが、マイクロソフトは同時に脱炭素目標も掲げています。そのため、太陽光・風力だけでなく、24時間稼働できる原子力を「信頼性の高いカーボンフリー電源」として確保しようとしている構図です。マイクロソフト自身も、このPPAはカーボンフリー電力を追加する取り組みの一環だと説明しています。

    契約対象の原発について

    対象は有名なスリーマイル島原発のUnit 1です。1979年の事故を起こしたのは隣接するUnit 2で、ConstellationはUnit 1について「独立した施設であり、Unit 2事故によって長期運転に影響を受けたものではない」と説明しています。Unit 1は経済性を理由に2019年に停止していました。

    再稼働には、タービン、発電機、主変圧器、冷却・制御系などへの投資に加え、米原子力規制委員会(NRC)の承認や州・地方の許認可が必要です。

    最新の注意点

    再稼働計画は大きな注目を集めていますが、リスクもあります。2025年には米エネルギー省が再稼働支援としてConstellationに10億ドルの融資を行いました。 一方で2026年3月、Reutersは、送電網運用者PJMが必要な送電設備更新のため、接続は当初想定より遅れて2031年になる可能性をConstellationに伝えたと報じています。Constellation側は設備自体は2027年に発電可能にすると述べ、PJMなどと前倒しを協議している状況です。

    まとめ

    Constellationは、AI時代の電力需要を背景に注目度が急上昇している米国の巨大発電会社です。マイクロソフトとの契約は、単なる電力調達ではなく、停止原発を再稼働させてAIデータセンター向けの「24時間カーボンフリー電源」を確保する象徴的な案件です。ただし、原子力規制、送電網接続、再稼働コスト、放射性廃棄物への批判などが今後の主な論点です。


    CEG/MSFT(米ドル)。月足で表示し、当月は未確定です。

    情報源

  • 2025年4月の米中相互関税引き上げの経済的影響分析

    2025年4月の米中相互関税引き上げの経済的影響分析

    下記に関する分析を実施

    • 米国経済への影響(消費、物価、雇用など)
    • 中国経済への影響
    • 日本や他国への波及効果(とくに自動車産業など)
    • 世界貿易体制やサプライチェーンへの影響
    • 投資市場(株式、為替、商品市場など)へのインパクト

    2025年4月、米国と中国が互いの輸入品に対し関税率を大幅に引き上げる措置を講じました。米国は中国からの輸入品に対する累積関税率を約104%に引き上げ、中国も報復として米国産品への関税率を84%にまで引き上げました 。さらに米国は日本など他国にも「対等(相互)関税」として日本からの輸入品に24%の関税を課す措置を発表しています 。これら史上例を見ない高関税政策が各国経済や世界経済に与える影響を、以下の観点から分析します。

    簡単にまとめると?

    • 2025年4月の分析では、高関税が米国の家計・企業の負担と、中国の輸出・成長への下押しにつながると見ています。
    • 米中の需要減や調達先の変更が、日本など第三国にも波及する構図を整理しています。
    • 供給網の分散に伴う効率低下やコスト増、金融市場の不安定化がリスクに挙げられています。

    1. 米国経済への影響

    • 消費者物価の上昇とインフレ率:関税は実質的に輸入品に対する追加課税であり、そのコストは最終的に多くを米国の消費者が負担します。2025年の一連の関税引き上げ(いわゆる「トランプ関税2.0」)によって、米国の消費者物価指数は約2.5%押し上げられると分析されています 。これにより米国のインフレ率は4%超に達する可能性があり、連邦準備制度理事会(FRB)も金融引き締めを緩めにくくなると指摘されています 。実際、追加関税が発動された4月には安全資産志向から米国債が売られ、長期金利が急上昇する場面もありました 。関税増税は名目上は税収増につながるものの、消費者1世帯あたり年間1,500ドル以上の負担増(可処分所得の1.5%減少)という試算もあり 、家計の購買力低下を通じた需要減退が懸念されます。
    • 企業コストと収益への圧迫:米国企業にとっても、中国からの中間財・部品の調達コスト増大や、中国市場への輸出に対する報復関税で競争力喪失などの打撃があります。多くの米国企業は関税の不確実性に直面しており、事業計画の見直しを迫られています。例えば大手航空会社デルタ航空は、関税戦争が先行き需要に与える不透明感から2025年通年の業績見通しを撤回しました 。同社CEOは「世界貿易を取り巻く経済の不確実性により成長はほぼ停滞している」と述べ、採算確保のためコスト管理に注力せざるを得ない状況だとしています 。また関税率引き上げによるコスト増は最終製品価格の上昇要因となり、企業利益率の低下や設備投資の抑制につながります。自動車産業では、米国が日本や欧州からの完成車に25%の関税を課す方針を示したことで、部品を含むサプライチェーン全体でコスト上昇圧力が高まりました 。英自動車工業会(SMMT)は「増加したコストはメーカーが吸収できず車両価格の上昇とモデル選択肢の減少を招くだろう」と警告し、需要減による生産縮小も予測しています 。
    • 雇用への影響:関税措置は保護される産業には雇用増加をもたらす半面、輸出産業や輸入原材料に依存する産業では雇用を減少させます。実際、前回の米中貿易戦争(2018–2019年)でも米国の製造業雇用は伸び悩み、約30万件の雇用が失われたとの分析があります 。今回の関税引き上げによるコスト高は製造業や農業を中心にさらなるリストラ圧力となり得ます。例えば中国向け輸出が多い大豆農家や、自社製品の販売価格上昇で競争力を失った工場などは、人員削減や賃金抑制で対応せざるを得ないでしょう。一方で、一部の鉄鋼やアルミ、繊維など輸入競合産業では国内生産がシェアを奪還し雇用を下支えする可能性があります。しかしながら全体としては雇用創出効果より喪失効果の方が大きいとの見方が強く、専門家は貿易戦争が長引けば米国の雇用総数にマイナス影響が及ぶと警鐘を鳴らしています 。
    • 輸出入バランス(貿易赤字)への影響:トランプ政権は関税によって対中貿易赤字を削減すると主張しましたが、効果は限定的とみられます。確かに米中間の物品貿易赤字は、貿易戦争前の2018年に4,192億ドル(過去最大)まで拡大した後、2019年には約3,450億ドルに縮小し2016年水準に戻りました 。しかしこの縮小は関税による双方の輸出入の減少(貿易総量の減少)によるものであり、米国の全世界に対する貿易赤字はむしろ拡大しています 。中国から輸入していた物が他国(欧州、メキシコ、日本、韓国、台湾等)からの輸入に置き換わり、対中赤字は減っても対他国赤字が増える貿易転換現象が起きたためです 。2025年の追加関税でも同様に、米中貿易は大幅に縮小し双方向の赤字は減るものの、米国は不足分を第三国から調達するため総貿易赤字の構造的解消には至らないと予想されます。むしろ多国間の貿易パターンが歪められ、物流コスト増など非効率が高まることで米国経常赤字の持続性に新たなリスクを加える可能性があります。
    • GDP成長率・景気への影響:上記の消費・投資減退や雇用へのマイナスを総合すると、関税措置は米国の実質GDP成長率を押し下げる要因となります。米国のシンクタンクによる試算では、2025年の関税引き上げが米国の実質GDPを約0.7%押し下げる可能性があるとされています 。米政府系の試算でも、一連の関税措置(他国の報復含まず)によるGDP押し下げ効果は**-0.8%に達するとの結果が出ています 。報復関税など二次的影響を加味すれば、トータルでは1%近い減速要因となりうるでしょう。実際、世界銀行やIMFも米中対立激化による米国GDP成長率の下方リスクを指摘しています。関税発動後、金融市場では景気後退(リセッション)懸念が高まり、仮に高関税が恒久化すれば2025年後半にも米国経済が景気後退局面に陥る可能性があるとの見解も出ています 。ただし一方で、巨額の財政刺激策(インフラ投資や産業補助)による下支えもあるため、関税による成長率への悪影響は今のところ緩慢なものに留まるとの指摘もあります。今後、関税戦争が長期化すれば企業・消費者マインドの冷え込みを通じて景気全体に深刻な下押し圧力**がかかることが懸念されます。

    2. 中国経済への影響

    • 製造業・輸出への打撃:中国にとって米国は主要な輸出相手国であり、高関税は輸出産業に直接的な痛手となります。米国の関税率が100%を超える水準にまで達したことで、事実上中国から米国への輸出は商売にならないレベルまで落ち込む見通しです。実際、エコノミストの試算では関税率60%で米中間の貿易はほぼゼロにまで縮小する可能性が示されています 。中国沿岸部の輸出加工型製造業(電機、電子、機械、アパレルなど)は受注減に直面し、生産縮小や工場の一時停止に追い込まれる企業も出てくるでしょう。また、輸出に連動する形でサプライチェーン全体(部品供給や物流、貿易関連サービス業など)にも波及し、製造業PMI(購買担当者景気指数)が50を下回る悪化が続く可能性があります。実際、3月末時点でも中国の製造業PMIは輸出見通しの悪化から低下傾向を示しており、4月以降さらなる下押しが懸念されています。中国政府は輸出企業向けに増値税還付の拡充や、国内向けへの転換支援策を打ち出す模様ですが、米国向け輸出減を完全に補える見通しは立っていません。
    • 経済成長率への影響:輸出低迷とそれに伴う投資・雇用の悪化は、中国のGDP成長率を確実に押し下げます。民間推計によれば、米国が対中関税率を約60%に引き上げた場合中国のGDP成長率は2个百分点程度低下する可能性があるとされています 。今回、米国の対中関税はさらにそれを上回る104%前後に達したため、中国経済へのインパクトは一段と大きくなるでしょう。中国国内のエコノミストは、全輸出の対GDP比がおよそ17%前後の中国経済において、対米輸出の喪失は実質GDPを約2.5%以上押し下げる可能性があると試算しています 。実際、大和総研の分析によれば、累計104%の対中追加関税が実施された場合、中国の実質GDPは最大2.55%押し下げられるとの結果が示されています 。中国政府も2025年成長率目標(5%前後)の達成が危ぶまれるとしており、内需刺激策や産業補助を強化する構えです。もっとも、これら政策対応にはタイムラグがあるため、短期的には中国経済成長が急減速するリスクが高まっています。
    • 通貨政策と資本市場:関税戦争が激化する中、中国人民銀行(中央銀行)は通貨安を容認する姿勢を見せています。4月上旬には人民元相場が対米ドルで19か月ぶりの安値水準に下落しました 。これは一部には関税による輸出競争力低下を打ち消すための市場の動きであり、人民銀行も急激な資本流出を招かない範囲で元安を黙認しているとの見方があります。元安は中国製品のドル建て輸出価格を下げる効果がありますが、一方で輸入物価上昇を通じ国内インフレを高める副作用があります。実際、中国政府は食料やエネルギーといった生活必需品価格の安定に神経を尖らせており、必要に応じて為替市場への介入や価格補助金の支給などの措置も検討されています。また、中国人民銀行は景気下支えのため預金準備率の引き下げや政策金利の引き下げといった金融緩和策を取る余地があります。報道によれば、関税引き上げ発表後に開かれた中国共産党指導部の会議で「必要な経済支援策を講じる」ことが協議されたとされ 、実際に4月下旬にも中小企業向け融資の拡大や地方政府向けインフラ債発行枠の拡充などが打ち出されました。もっとも、過度な元安誘導は資本流出や市場不安を招く恐れもあり、中国当局は為替・金融政策運営で難しい舵取りを迫られています。
    • 対外姿勢の強硬化:経済面の打撃と並行して、中国政府は政治的にも強硬な姿勢を崩していません。中国商務部(商務省)は米国の措置に対し「必要な対抗措置を取り、最後まで戦い抜く断固たる意志がある」と表明し 、実際にWTO(世界貿易機関)への提訴や米国企業・商品に対する制裁リストの作成などで報復の構えを見せています。専門家の分析では、これまで比較的抑制的だった中国側が今回は高関税に対して**「より強硬にならざるを得ない」**と指摘されています 。習近平国家主席にとって弱腰との批判は避けたい事情もあり、内政的な権威維持のためにも対米妥協はしづらい状況です 。この結果、経済面では一時的に苦しくとも「自給自足型」の政策(核心技術の国産化や内需振興の徹底)に舵を切る可能性があります。実際、半導体や航空機など対米依存の高い分野で代替調達や国産開発を急ぐ動きが加速しており、中長期的には中国経済の輸出依存からの脱却や経済モデル転換が模索されるでしょう。

    3. 日本および第三国への波及効果

    • 日本経済・自動車産業への打撃:米国の対日関税措置(自動車・部品に25%の関税)は、日本経済に深刻な影響を及ぼします。米国向け自動車輸出は日本の輸出額の約3割を占める最大品目であり、その関税が従来の2.5%から27.5%(乗用車の場合)に引き上げられれば、日本のGDPを約1.8兆円(実質0.36%)押し下げるとの試算があります 。実際、日本政府内でも強い危機感が示されており、自民党政調会長の小野寺五典氏は「これは日本にとって非常に大きな経済危機だ」と述べています 。完成車だけでなく部品も含めた広範なサプライチェーンで輸出減・生産減が見込まれるため、地域経済や雇用への波及も避けられません。日本の自動車メーカー各社は米国市場での価格競争力低下を懸念し、生産拠点の現地化や車種戦略の見直しを迫られています。また関税発動直後には円高も進行したため(リスク回避の円買い)、輸出企業の採算が一段と悪化する要因ともなりました 。総じて、日本の基幹産業である自動車への打撃は日本経済全体の低迷に直結し、内需振興策や企業支援策が急務となっています。
    • ハイテク分野への影響とサプライチェーン再編:米中対立の激化は、自動車以外にもハイテク産業に大きな影響を及ぼします。たとえば日本の半導体・電子部品産業は、中国の製造業と米国のハイテク企業の双方に供給しているため、米中のサプライチェーン分断によって受注先の再編を迫られています。米国が安全保障を理由に中国への先端半導体輸出を制限する動きもある中、日本企業は対中輸出規制への対応や、製造拠点の多元化を検討しています。実際、台湾のTSMC(台湾積体電路製造)は米国の要請に応じて米アリゾナ州に大規模工場建設を決定し、日本企業もそのサプライチェーンに組み込まれつつあります 。他方で、中国市場向けのハイテク製品需要も依然大きいため、日本の電子機器メーカーなどは米中間での板挟みとなっています。中国向け売上比率の高い企業では代替市場の開拓や現地生産への切り替えが課題となり、米国向けビジネスが主力の企業では関税コスト分を製品価格に転嫁できるかが収益の鍵を握ります。総じて、ハイテク分野ではサプライチェーンの再構築が進み、日本や韓国、台湾など技術力の高い第三国が米中双方から協力要請を受ける局面も増えています。これは一方で自国産業振興の好機でもありますが、対応を誤ればシェア喪失につながるため、各企業は戦略調整を迫られています。
    • 第三国(日本以外)への影響と貿易再編:米中双方の関税引き上げは、他の国々にも様々な波及効果をもたらします。一部の国にとっては貿易転換の恩恵が生じます。例えば、米国が中国からの輸入を減らす一方で、代替調達先としてベトナムやメキシコ、インドからの輸入を増やす動きが見られます 。実際、2018–19年の貿易戦争時には米国の対ベトナム輸入が急増し、ベトナムは対米輸出拡大の好機を得ました。しかし今回は米国がベトナムに対しても46%という高関税を適用対象に含めたため 、単純な第三国への置き換えも難しい状況です。むしろ各国が自国産業保護のため連鎖的に関税措置を検討するリスクも高まっています。例えばEUは米国の鉄鋼・アルミ関税への対抗措置として、約210億ユーロ相当の米国製品に報復関税を課す手続きを進めています 。またインドも米国からの輸入品(宝石や医薬品等)の関税引き下げを検討するなど、各国が自国への影響を緩和すべく動いています 。
      他方で、多くの国にとっては米中経済の減速による需要減がマイナスに働きます。中国の製造業減速はオーストラリアやブラジルなど資源国の鉱物資源輸出に響き、米国の消費減退は欧州やアジア諸国の耐久財輸出に影響します。日本やドイツのような輸出依存度の高い先進国は、米中需要の落ち込みに加え、貿易紛争による投資マインド悪化の二次効果も受けやすいと言えます。国際通貨基金(IMF)も**「関税戦争の激化は各国経済に波及し、世界全体の成長率を押し下げる」**と警告しています 。特に開放経済である東アジア諸国は、米中の狭間で経済的影響と安全保障上の選択を迫られる局面が増え、域内での経済連携(例:RCEPやASEAN域内貿易)の重要性が一層高まっています。
    • 貿易秩序の変化:第三国への影響として重要なのが、世界の貿易体制の変容です。米中両国がWTOの枠組みでは解決不能なレベルの高関税報復合戦に突入したことで、多国間貿易ルールの形骸化が懸念されています。実際、中国は米国をWTOに提訴しましたが 、米国は安全保障上の例外を主張しており、WTOで解決が図られても米国が従う保証はありません。これまでWTOを中心に築かれてきた自由貿易体制が機能不全に陥る中、各国は二国間・地域間でのブロック経済化に動きつつあります。日本やEUは米国との間で関税障壁を緩和する交渉を模索し(例えば経済繁栄パートナーシップ協定の提案など)、一方で中国はアジア・中南米・アフリカとの経済関係強化(デジタルシルクロードや一帯一路構想の加速、BRICS経済圏の連携など)に注力しています。これは長期的に見れば、世界経済が米欧日と中露を中心とする二大ブロックに分断されるリスクを孕んでいます。IMFの試算では、地経学的な分断が進み世界が二分化した場合、世界全体のGDPが最大7%減少する可能性があると指摘されています 。つまり現在の米中関税戦争は、単なる二国間の摩擦に留まらず、将来的な世界経済の姿をも変え得る重大な転換点となっています。

    4. 世界貿易体制・サプライチェーンへの影響

    • WTOと多国間体制への影響:米中貿易戦争のエスカレーションは、戦後築かれてきた多国間貿易体制に対する挑戦となっています。WTOルールの下では大幅な関税引き上げや報復は本来違反的行為ですが、米国は「中国の不公正貿易是正」や「国家安全保障上の必要」という論理で正当化を図っています。中国はWTO提訴という手段で対抗しましたが 、既にWTO上級委員会(紛争解決機関)が米国の拒否により機能停止状態にあるため、裁定が下っても履行を強制できません。結果として、WTOによる紛争解決メカニズムは形骸化しつつあり、各国がルールよりパワーを優先する保護主義的対応に走る危険が増しています。この傾向は「WTO体制の危機」とも言え、自由貿易を推進してきた日欧などは事態を憂慮しています。実際、EUは米国の鉄鋼関税への報復を決定し 、他の加盟国も独自に米国との貿易関係を見直す動きを見せています。今後、多国間協調による自由貿易推進が後退し、二国間交渉や経済圏間のパワーバランスで貿易条件が決まる時代に移行する可能性があります。
    • グローバルサプライチェーンの分断・再構築:高関税政策は企業のグローバルサプライチェーン戦略にも変化を強いています。米中間の関税壁が恒久化するとの見方が強まれば、企業は**「チャイナ・プラス・ワン」戦略(生産拠点を中国以外にも分散)や「フレンド・ショアリング」(政治的友好国での調達・生産)を加速させるでしょう 。既に米国向け輸出を主とする多国籍企業の間では、生産拠点を中国から東南アジアやインド、メキシコへ移転する動きが広がっています。これは一面ではベトナムやインドといった新興国の産業発展につながりますが、世界全体で見ると生産効率の低下やコスト増につながる恐れがあります。また、企業がサプライチェーンを地理的・政治的ブロック毎に再編することで、先端技術や知的財産の流通もブロック内に閉じる傾向が強まります。例えば半導体分野では、米国とその同盟国が最先端技術を共有する一方、中国は独自技術の確立を急ぐというように、技術エコシステムの東西分断**が進みつつあります。このようなサプライチェーンの分断は一度進むと元に戻すのが難しく、長期的には各ブロック内での重複投資や効率低下により世界経済の潜在成長率を押し下げる要因となります 。
    • 地政学的再配置の傾向:貿易とサプライチェーンの再編は、地政学的な経済勢力図の再配置とも表裏一体です。米中対立が深まる中、各国は経済面でもどちらの陣営に与するか選択を迫られています。例えば先端技術や資源供給網の面で、中国との関係強化を図る国(ロシアや一部の新興国)と、米国主導のサプライチェーンに組み込まれる国(日本、欧州、台湾、韓国、オーストラリア等)との分極化が進んでいます。これは「新冷戦」とも形容され 、経済協力の枠組みが政治・安全保障上の同盟関係とより強くリンクする傾向です。具体的には、米国はクアッド(Quad)やIPEF(インド太平洋経済枠組み)などを通じて同盟国との経済結束を図り、中国はBRICS拡大や地域包括的経済連携(RCEP)を通じて影響圏を広げようとしています。こうした地政学的再配置の結果、グローバルなサプライチェーンは二分化・冗長化し、効率よりも安全保障が優先されるようになるでしょう。それは同時に各ブロック内での経済的結びつきを強める半面、異なるブロック間では摩擦が恒常化することを意味します。世界銀行やIMFは、このような地経学的分断が進めば世界全体で貿易量が減少し、金融市場の不安定性も増すと警告しています 。

    5. 投資市場への影響と今後の見通し

    • 株式市場の反応:関税引き上げの発表に対し、世界の株式市場は即座にネガティブに反応しました。4月上旬には米国株式市場で先物価格が急落し、発表直後の時間外取引でダウ平均先物が800ドル超(約1.9%)下落、ナスダック100先物は3.3%下落する場面がありました 。実際の現物市場でも日経平均株価が一時4%以上の急落となり、台湾加権指数は取引時間中に約10%もの暴落(史上最大の下げ幅)を記録しています 。特に貿易戦争の当事国である中国・香港市場の下げがきつく、上海総合指数や香港ハンセン指数も軒並み年初来安値圏に沈みました。米国市場はその後若干持ち直したものの、投資家心理は不安定化しておりボラティリティ(変動率)の急上昇が見られます 。多国籍企業では売上高の大きな割合を中国市場や輸出に依存する企業ほど株価下落が大きく、4月3日時点でアップルやナイキなどは4%超の急落となりました 。市場関係者からは「仮に関税が長期化すれば企業収益が圧迫され景気後退に陥る」との懸念が出ており 、楽観材料が見当たらない中で株式市場は当面不安定な推移を辿ると予想されます。
    • 為替市場の変動:為替市場ではリスク回避の動きが強まり、安全通貨とされる円やスイスフランが買われました。実際、新たな関税が発動した4月初旬には円相場が急騰し、一時1ドル=105円台まで上昇する場面もありました(円高は日本株下落の一因) 。一方、新興国通貨は売られやすく、特に中国人民元は先述の通り19か月ぶり安値となったほか、韓国ウォンや台湾ドルも下落しました 。米ドルに対して主要通貨が強含む場面もありましたが、これは米国景気減速観測による利下げ期待で米金利が低下した影響もあります。総じて為替市場ではリスクオフ(危険回避)の動きが優勢となり、資金は低リスク通貨や国債に逃避しています。なお、市場の不確実性が高まる中で金(ゴールド)価格も上昇基調となりました。伝統的な安全資産である金には避難資金が流入し、4月中旬までに金先物価格は一時1トロイオンス=2,000ドルの大台を伺う水準に達しています(これはインフレ懸念も一因) 。他方、米国債市場では価格下落(利回り上昇)の動きが見られました。これはヘッジファンドなどが株式の損失補填のため保有債券を売却したことや、海外投資家が米国債への投資スタンスを後退させたことが要因とされています 。米10年債利回りは一時4.5%近くまで急騰し、市場にストレスがかかったことを示唆しました 。これら為替・金利市場の動揺は、関税戦争が金融安定にも波及し得ることを浮き彫りにしています。
    • 商品市況への影響:貿易戦争は実需予測を変化させるため、コモディティ市場にも影響しています。特にエネルギー市場では、中国経済減速による需要減退観測から原油価格が急落しました。指標となるブレント原油先物価格は4月上旬に1バレル=60ドルを割り込み、約4年ぶりの安値水準となりました 。これはロシア産原油に対するG7の価格キャップ(上限規制)を有名無実化させるほどの下落であり 、産油国経済にも打撃を与えています。一方、貴金属では前述の金のほか銀も価格が上昇傾向となりました。また工業用金属(銅やアルミニウムなど)は、中国の製造業減速懸念から軒並み売られました。国際商品価格の変動は各国の消費者物価に波及するため、中央銀行にとっても難しい環境を作り出しています。例えば原油安はエネルギー価格を引き下げ各国のインフレを抑制しますが、同時に世界需要の低迷シグナルとも取れるため政策判断が悩ましいところです。一方、金価格の上昇は市場心理の不安定さを映すものでもあり、貿易戦争の長期化が市場に慢性的なリスク回避姿勢を根付かせていることを示唆します。
    • 今後の予測と展望:現状では米中双方とも強硬姿勢を崩しておらず、関税はしばらく高水準のまま維持される可能性が高いでしょう。中国側は「最後まで戦い抜く」と表明し 、米国側もトランプ大統領が「今は米国に会社を移す絶好の機会だ」と他国企業に呼びかけるなど(自国への回帰促進)強気の姿勢を見せています 。このため短期的には緊張緩和は期待しにくく、企業は最悪シナリオを前提に戦略を再構築する必要があります。ただし、両国経済へのダメージが顕在化し株式市場の不安定が続けば、政治的圧力から妥協点を探る可能性も残されています。中央通信社の分析によれば「米国の追加関税率が既に100%を超え、中国側への追加圧力としては無意味な水準に達したことから、最終的には双方が妥協するしかない」との指摘もあります 。仮に今後米中間で交渉の糸口が見えれば、市場は一転して好転する余地があります。しかし専門家は、関税引き下げや協議再開までには相当な時間を要するとみており、それまでは各国・企業とも「新常態」としての高関税環境に適応せざるを得ないとしています。

  • ドル円相場の短期・中期・長期予想|トランプ政権の影響と今後の見通し

    ドル円相場の短期・中期・長期予想|トランプ政権の影響と今後の見通し

    2025年春、再登板したトランプ前大統領の経済政策や米中の貿易摩擦が再び注目を集める中、為替市場も大きく動いています。特にドル円相場は、米国の金融政策、日本銀行の動き、さらには政治的リスクを織り込む形で短期的なボラティリティが高まっています。

    この記事では、2025年4月時点の最新情報をもとに、ドル円相場を「短期(1ヶ月)」「中期(6ヶ月)」「長期(2年後)」の3つの時間軸で予測します。トランプ氏の政策が今後の相場にどのような影響を与えるのか、専門家の見解や市場の見通しを交えてわかりやすく解説していきます。

    簡単にまとめると?

    • 2025年4月時点のドル円見通しを、短期・中期・長期に分けた分析です。
    • 当時の分析は、関税政策による市場の動揺と、日米の金融政策・金利差を主な変動要因に挙げています。
    • 予想には幅があり、政策や景気の変化によって相場の方向が変わる可能性を示しています。

    🔍 短期(1ヶ月):関税ショックで円高進行、一時的な不安定相場へ

    • 予想レンジ:1ドル=145〜150円
    • キーワード:トランプ政権の関税政策、FRBの利下げ観測、日銀の様子見姿勢

    足元では、トランプ大統領による大幅な関税引き上げ政策(いわゆる「関税爆弾」)が市場に衝撃を与え、一時的に円買いが加速。ドル円は145円台半ばまで急落しました。米長期金利の低下もドル売りを誘っています。

    ただし、今後1ヶ月は市場がこの「関税ショック」をどう消化するかが焦点。追加の悪材料がなければ徐々に落ち着きを取り戻し、150円台に戻るシナリオも。


    📈 中期(6ヶ月):日米の金融政策がカギに。じわりと円高へ

    • 予想レンジ:1ドル=140〜150円
    • キーワード:FRBの利下げ、日銀の利上げ、米国の景気指標

    6ヶ月後、2025年秋頃にかけては、FRBの利下げ開始と日銀の追加利上げが想定されています。これにより日米金利差が縮小し、円高基調がじわりと進む可能性が高まっています。

    また、トランプ政権の通商政策が投資家心理を揺さぶる中、日本政府による為替介入の可能性も警戒されています。市場のボラティリティは高止まりしつつ、円高方向にやや傾くイメージです。


    📉 長期(2年後):金利差縮小とドル離れ進行で新たな均衡へ

    • 予想レンジ:1ドル=135〜150円(中心値:140円前後)
    • キーワード:金利差の縮小、ドルの信用力、トランプ政権の政策の帰結

    2027年春には、現在の政策の成果がある程度見えているタイミング。FRBが利下げを終え、日銀はゼロ金利を脱却している可能性があります。金利差の縮小により、超ドル高の環境は解消されている可能性が高いです。

    さらに、トランプ政権の通商政策による「ドル離れ」や、構造的な双子の赤字への懸念がドルの上値を抑える要因となり得ます。

    専門家の予測では、2年後には1ドル=140円前後で落ち着くとの声が多数。一方、政策や景気次第で135円台まで円高が進むシナリオも。


    ✅ まとめ:為替相場は「不確実性」をどう読むかがカギ

    期間予想レンジ主な要因
    短期(1ヶ月)145〜150円関税ショック、FRBの利下げ観測、トランプ発言リスク
    中期(6ヶ月)140〜150円米利下げ+日銀利上げ、政権の通商政策、景気減速への懸念
    長期(2年後)135〜150円(中心:140円)金利差の縮小、ドル離れ、長期的な経済政策の成果と副作用

    政治・経済の不確実性が大きい今、ドル円相場は一方向では動かない可能性が高いです。各シナリオごとのリスク管理と、最新ニュースのウォッチがより重要になる時期と言えるでしょう。

    月足・全期間(円/米ドル)。当月は未確定です。

  • 暗号資産ビットコイン$BTC の仕組み

    暗号資産ビットコイン$BTC の仕組み

    本記事の内容と目的

    ビットコインの仕組みを理解するのはとっつきにくい。これは、価値を担保するための信用をこれまでとは違う新しい仕組みで表現したからだ。いやいや、どういうこと?これを解説していく。

    簡単にまとめると?

    • ビットコインは、国境を越えて送金でき、参加者が分散して運営する暗号通貨です。
    • ブロックチェーンでは、取引履歴を記した台帳を複数の参加者で共有します。
    • 取引の確認と報酬を結びつけるマイニングも、仕組みの一部です。

    クリプトカレンシーとフィアットカレンシー

    ビットコインなどのCrypto currency(暗号通貨)に対し、日本円:$JPYやドル:$USDはFiat currency(法定通貨)と呼ばれている。

    例えば、日本円は日本銀行によって発行・管理され、日本銀行という1団体が権力を持って運営を行っている。人の力でどのくらい日本円を発行するか?など決められている。

    この日本円を誰かに振り込むには、XX銀行が必要となる。この銀行もXX銀行という1団体が権力を持って運営をしている。

    QRコード決済アプリで誰かに送金する際にもXX Payというアプリの管理者がいて、その管理者集団が送金を管理している。

    その送金の記録を管理しているサーバー(インターネット上のパソコンのようなもの)も中央集権的に運用されている。

    今の法定通貨の主流の仕組みは、ある中央集権的な組織(人)が権力を持って操作し、頑張って繋がりあっている。そんなイメージだ。

    サトシナカモトが考えた価値を担保し、自由に送金を行える新しい仕組み:ビットコイン

    国(日本銀行)が自由にお金を増やす・減らすを決めている?!

    サトシナカモト(個人なのか、集団なのか正体はわかっていない)は思った。この中央集権的で誰かが管理している状態は自然ではないと。

    そこで、次のような仕組みを考え出した。

    • ビットコイン($BTC)というもの作り、それを運営する仕組みにはだれでもインターネットとPCがあれば自由に参加できる = 自律
      • インターネットがあればよいので、国境や組織といった壁がない = 分散
        • 自律分散的に参加してきた人たちで1つのビットコインという仕組みを運営している = 組織
    • ビットコイン($BTC)は誰にでも送金できる。国境はない。
      • その送金を高性能に最速で確認したコンピュータに報酬としてビットコインが与えられる = マイニング
        • このマシンの性能で勝ち負け(強さ)を決める仕組みをProof of Work (PoW)という。

    しかし、このような考え方は、これまでの技術では作るのが難しかった。

    ちりじりに分散化した個々がそれぞれ嘘をつかないための信用の表現ができなかった。どういうことか?

    お金を例に考える信用:「AさんがBさんへ10,000円振り込んだ。」

    今では当たり前のように行われており、何の違和感もないかもしれないが、これが可能なのは仲介している銀行への信用があるからだ。

    銀行は嘘をつかない。AさんがBさんへ送金したこと無かったことにしてお金を奪わない。そんな信用だ。

    この信用を担保(保証)する機関として中央集権的な、とてもとても信頼できる銀行が必要だった。

    分散化した個々が自由に参加できる仕組みでこの送金を実現しようとすると、あちこちで嘘が生じてしまう。

    「本当はAさんがBさんへ10,000円振り込んだが、それを記録するCさんが5,000円中抜きし、Bさんへは5,000円追加した」

    というように。

    ※信用できない銀行でも同じことが起きてしまうので、銀行は信用が大事といわれる。

    そこでブロックチェーン

    ブロックチェーンという技術使うことでこの仕組みを解決した。

    • すべての取引履歴が書かれた台帳を自由参加してきた人(コンピュータ)が所有している。
    • 取引(=ブロック)が発生すると数珠つなぎのように繋がっていく(=チェーン)。

    この取引履歴の書かれた台帳はあちこちに分散して存在していて、どこかで改ざんされたとしても、みなが所有しているので、多数決で明らかになる。

    ん?多数決・・・?それならば多数を奪ってしまえば改ざんできるのでは?

    その通りだ。51%攻撃と言って、51%すべてを改ざんすることができれば、改ざんできてしまう。

    ただし、参加者の51%になるパワーのあるマシンを用意するのは現実的でない。このことから、51%攻撃は起きないとみられている。

    ほーん。そんで、そんな得体のしれないビットコインに価値付くの?

    ついた。今はついている。

    月足・全期間(円/BTC)。当月は未確定です。

  • ビットコインとzk-Rollups

    ビットコインとzk-Rollups

    zk-Rollups(ゼットケー・ロールアップ)は、ブロックチェーンの速度やコスト、プライバシーを改善するための先進的な技術です。現在、多くのブロックチェーンでは、取引が増えるほど処理が遅くなり、手数料が高騰するという問題があります。zk-Rollupsは、こうした問題を解決し、より快適にブロックチェーンを利用できるようにします。

    簡単にまとめると?

    • zk-Rollupsは、多数の取引を別の処理層にまとめ、メインのブロックチェーンの負担を減らす技術です。
    • 計算の正しさを証明する仕組みを使い、処理能力の向上や手数料の抑制を目指します。
    • ビットコインへの応用は、実用化した場合に新しい分散型サービスへつながる可能性として紹介されています。

    zk-Rollupsとは何か

    zk-Rollupsの「zk」は「ゼロ知識(Zero-Knowledge)」を意味します。これは、取引や計算が正しいことを、中身を明かさずに証明できる技術です。一方「Rollup(ロールアップ)」とは、多数の取引をまとめ(バッチ化)てから、まとめた結果だけをメインのブロックチェーンに記録する方法を指します。

    しくみの概要

    1. ロールアップ(Rollup)の基本考え方:
      本来、すべての取引をそのままメインチェーンに書き込むと、取引数が増えたときに速度が遅くなったり、手数料が跳ね上がったりします。ロールアップは、多くの取引をL2と呼ばれる別の層で処理したうえで、その結果をまとめた「証明」だけをメインチェーン(L1)に送ります。こうすることで、メインチェーン側の負担を大幅に減らすことができます。
    2. ゼロ知識証明(Zero-Knowledge Proof)とは:
      ゼロ知識証明は、「この計算は正しい」という事実だけを示し、計算の具体的な中身を一切明かさずに証明する手法です。これにより、秘密情報を公開しなくても取引の正当性が保証され、プライバシーと信頼性を同時に確保できます。

    zk-Rollupsの利点

    • 高い処理能力と低コスト:大量の取引をまとめて処理するため、手数料を抑えながら素早い決済が可能になります。
    • 強固なセキュリティ:ゼロ知識証明により、不正な取引は排除され、メインチェーンの安全性を保ったまま運用できます。
    • 確実な確定性:一度「正しい」と証明された取引は簡単に覆せず、安心して利用することができます。
    • プライバシーの確保:取引内容を詳細に公開せずとも正当性を証明できるため、個人情報や取引戦略などを秘匿したまま利用できます。

    ビットコインへの応用

    これまでは主にイーサリアムで注目されてきたzk-Rollupsですが、ビットコインでも採用が検討され始めています。もし実用化されれば、ビットコインを用いた新しい分散型サービス(DeFi、NFT、分散型取引所など)が、よりスムーズかつ安全、経済的な形で利用できるようになる可能性があります。

    まとめ

    zk-Rollupsは、ブロックチェーン技術を次のステージへと押し上げる鍵となり得るソリューションと言える。

  • バングラディッシュ投資

    バングラディッシュ投資

    簡単にまとめると?

    • バングラデシュへの投資経路として、現地株式、ファンド経由、プライベートエクイティやベンチャー投資を取り上げています。
    • 制度変更、タカと円の為替、売買のしやすさ、企業情報の不足が主な確認点です。
    • 証券会社の外国人対応や手数料を比べ、取引所や公的機関の最新情報を確かめる手順を整理しています。

    1. 投資先の選択肢
    (1) 株式市場投資:

    • バングラデシュにはダッカ証券取引所(DSE)とチッタゴン証券取引所(CSE)の2大取引所があります。主な上場企業は金融、繊維、セメント、通信、食品・飲料など、成長潜在力がある分野にわたります。
    • ただし、外国人投資家が直接株式を購入する場合、現地の証券会社や国際的なブローカーを通じて口座開設や必要書類手続きを行う必要があります。外国人投資家向けの投資枠や制度を確認することが重要です。

    (2) ファンド経由の投資:

    • 新興国・フロンティア市場向けの投資信託やETF(上場投資信託)を通じてバングラデシュ市場にエクスポージャーを得ることが可能です。
    • 特定の地域や新興国全体に投資するETF・ファンド(例:アジアフロンティア市場ファンド)で、組み入れ国としてバングラデシュ銘柄にアクセスできる場合があります。
    • 日本国内の証券会社やネット証券で取り扱われているか確認し、信託報酬や管理費用、運用実績などを比較することが大切です。

    (3) プライベートエクイティやベンチャー投資:

    • バングラデシュはインフラ、金融テクノロジー(FinTech)、農業関連、繊維、消費財、エネルギー、ITスタートアップなど成長可能性のある分野が存在します。
    • 日系の投資会社やアジア新興国に特化したVC/PEファンドを通して投資することで、現地ビジネスへの直接参加や成長企業への出資が可能となります。
    • ただしハードルは高く、最低投資額や投資家資格に加え、現地の法規制、財務開示水準、デューデリジェンスの困難さなどリスクも大きいです。

    2. リスクと課題への対処
    (1) 政治・規制リスク:

    • バングラデシュは政治的安定度が以前に比べ改善傾向にあるものの、依然として政局の変動や政策変更による影響が残ります。
    • 外国投資家に対する税制や資金送金規制、外貨管理制度が変更される可能性もあるため、最新情報を追うことが重要です。

    (2) 為替リスク:

    • 投資時はタカ(BDT)と円の為替リスクを考慮する必要があります。為替ヘッジ商品や通貨分散を検討することも一案です。

    (3) 流動性リスク:

    • 新興・フロンティア市場では取引量が少ないため、流動性リスクが存在します。投資ファンドを用いる場合は、そのファンド自体の流動性や換金性も考慮しましょう。

    (4) 情報不足・透明性:

    • 新興市場では企業情報や財務開示が先進国ほど透明でない場合も多いため、信頼できる投資先を見極めるには、現地の実情に詳しいアドバイザーやコンサルタントを利用することが望ましいです。

    3. 事前準備とサポート活用
    (1) 専門家への相談:

    • バングラデシュ市場に特化した投資顧問会社、資産運用会社、または日本国内で新興市場投資に経験豊富なIFA(独立系ファイナンシャルアドバイザー)に相談するとよいでしょう。
    • ジェトロ(日本貿易振興機構)や在バングラデシュ日本大使館商務部など公的機関からのビジネス情報も活用可能です。

    (2) 海外口座開設・国際ブローカー選定:

    • オフショア口座や国際取引に対応する証券会社を通じて、バングラデシュ株式市場にアクセスすることも考えられます。

    (3) 投資ポートフォリオ全体でのバランス考慮:

    • バングラデシュは魅力的な成長ストーリーを持つ一方、リスクも高いフロンティア市場の一角です。ポートフォリオのうち、新興・フロンティア市場への投資割合を適度に抑え、先進国資産や他のエマージングマーケットと分散投資することで、全体リスクを軽減します。

    まとめ:
    日本人個人投資家がバングラデシュでリターンを得るには、現地株式市場やファンドを通じた間接投資、プライベートエクイティを含む直接投資、為替リスクや法規制のチェック、投資顧問や公的機関のサポート活用など、複合的な準備が必要です。市場の透明性や流動性、政治経済リスクなどを勘案しつつ、慎重な調査と分散投資を行うことで、潜在的な成長機会を活用できる可能性があります。

    ダッカ証券取引所(DSE)加盟証券会社の例

    • LankaBangla Securities Limited
      バングラデシュ最大手の証券会社の一つで、外国人投資家対応の実績もあります。
      URL: https://www.lbsbd.com/
    • BRAC EPL Stock Brokerage Limited
      BRACグループの一員であり、強固なリサーチや外国人投資家サポートに定評。
      URL: https://bracepl.com/
    • IDLC Securities Limited
      IDLCファイナンス系列で、投資銀行業務・リサーチも提供しています。
      URL: https://securities.idlc.com/
    • ICB Securities Trading Company Limited (ICBSTCL)
      政府系投資機関ICB(Investment Corporation of Bangladesh)の子会社。
      URL: ICB Securities Trading Company Limited
    • City Brokerage Limited
      City Bank系の証券会社で、銀行との連携が強み。
      URL: https://www.thecitybrokerage.com/(一部時期的に変更可能)
    • Shahjalal Islami Bank Securities Limited
      イスラミ金融を基盤とした銀行系証券会社。
    • EBL Securities Limited
      Eastern Bank Limited(EBL)系でカストディサービスとも連携できる可能性。
      URL: https://www.eblsecurities.com/

    ※上記は一部例示で、DSEには数百社が加盟しています。

    2. チッタゴン証券取引所(CSE)加盟証券会社の例
    CSE加盟ブローカーは、ダッカ本社やチッタゴン拠点を構えるところも多く、DSE加盟と重複している場合もあります。

    • Meghna Capital Management Limited
    • Royal Capital Limited
      URL: https://royalcapitalbd.com/
    • Islami Bank Securities Limited
      イスラミバンク系。
    • Jamuna Bank Capital Management Limited
      銀行系で、CSE・DSE両市場での取引サポート可能。
    • EBL Securities Limited (CSE Branch)
      DSE同様、CSE市場アクセスも提供。

    CSEも多数のブローカーが存在し、これらは一例です。

    3. ブローカー選定時の留意点

    • 外国人投資家対応実績:
      海外投資家向けに英語でのコミュニケーション、KYC手続きサポート、NITA口座開設サポートなど、専門的な支援を提供しているか確認します。
    • 料金体系・手数料:
      取引手数料、口座開設費用、カストディ費用、税務申告サポート費用などを比較します。
    • リサーチ・アナリストチームの有無:
      信頼できる投資判断を下すため、企業分析レポートや市場分析が充実しているブローカーが望ましいです。
    • 実績・評判:
      オンライン上の情報、投資家コミュニティ、国際的な金融機関の推奨などを踏まえ、評判の良いブローカーを選びます。

    4. 最新情報の確認
    下記公式ページで加盟証券会社リストを参照できます。更新や変更が発生する場合もあるため、最終的には必ず公式情報をチェックしてください。

    これらの情報源から、最新の加盟証券会社リストや連絡先が確認できます。最終的な手続きを進める際には、直接ブローカーや現地コンサルタント、あるいはバングラデシュ投資開発庁(BIDA)やジェトロなどの公的機関からも情報を得ることをお勧めします。

  • デルタ電子 Delta Electronics, Inc.

    デルタ電子 Delta Electronics, Inc.

    https://g.co/finance/2308:TPE

    企業概要

    • 会社名:デルタ電子(Delta Electronics, Inc.)
    • 設立年:1971年
    • 所在地:台湾・台北市
    • 事業内容:
      • 電源およびエネルギーマネジメントソリューション
      • 電気自動車(EV)用充電器
      • データセンター用エネルギー効率化システム
      • 再生可能エネルギー向け製品
    • 主要市場:世界中(北米、ヨーロッパ、アジアが主力)

    簡単にまとめると?

    • デルタ電子は、高効率電源を軸に、EV充電や工場の自動化などを手がける企業です。
    • 企業・政府機関への直接販売と販売代理店網を通じ、世界各地の市場に製品を届けています。
    • 幅広い事業を持つ一方、景気や地政学、競争、規制の変化がリスクです。

    ビジネスモデル

    デルタ電子の成功は、エネルギー効率の高い製品と多様な事業ポートフォリオに支えられています。

    収益源

    1. 電源・エネルギーマネジメント
      • IT、通信、家電向けの高効率電源装置。
    2. EV充電ソリューション
      • 公共・家庭用充電ステーション。
    3. 産業オートメーション
      • 工場向けのロボット、IoT技術の統合。

    コスト構造

    • 研究開発(R&D)への大規模投資:年間売上の約8%。
    • サプライチェーン効率化と台湾・中国を中心とした製造拠点。

    販売チャネル

    • B2Bモデル:大手企業や政府機関への直接販売。
    • ディストリビューター:世界中のパートナーを通じた販売網。

    財務分析

    以下にデルタ電子の過去3年間の主要財務データを示します。

    年度売上高(億NT$)営業利益率(%)純利益(億NT$)ROE(%)
    2021年2,90012.536015.8
    2022年3,20013.844017.5
    2023年(予測)3,80014.550018.3
    • 成長率:年平均成長率(CAGR)は10%以上。
    • 注目ポイント:再生可能エネルギー分野の拡大に伴い、営業利益率が向上。

    業界分析

    市場規模と成長率

    • エネルギー管理市場:2023年には3,000億米ドル規模に達する見込み。
    • EV充電市場:年平均成長率30%以上の高成長産業。

    主要競合他社

    • シュナイダーエレクトリック(フランス)
    • ABBグループ(スイス)
    • 富士電機(日本)

    デルタ電子はこれらの競合他社に比べ、コスト競争力と製品の多様性で優位性を確保。


    競争優位性

    1. 技術力と特許
      • 高効率電源装置やEV充電技術での特許数は業界トップクラス。
    2. ブランド力
      • サステナビリティと技術革新を基軸とする信頼性の高いブランドイメージ。
    3. スケーラビリティ
      • グローバル市場での迅速な供給能力。

    成長戦略と将来展望

    1. 新製品開発
      • スマートグリッド向け技術やAIベースのエネルギー管理製品。
    2. M&A
      • 再生可能エネルギー分野での技術企業の買収。
    3. 市場拡大
      • インドや東南アジア市場への進出強化。

    リスク要因

    1. 市場リスク:
      • グローバル経済の減速や地政学的リスク。
    2. 競争リスク:
      • 新興企業や既存競合の台頭。
    3. 規制リスク:
      • 各国の環境規制や税制変更の影響。

    最近のニュースとイベント

    • 2024年11月:EV充電器の新モデルをヨーロッパ市場で発表。
    • 2024年10月:太陽光発電関連事業で新しいパートナーシップを締結。

    投資指標と評価

    • 株価チャート(過去1年):株価は約20%上昇。
    • 配当利回り:平均2.5%。
    • アナリスト評価:目標株価を上方修正する動きが多い。

    まとめと投資判断のポイント

    • 強み:持続可能な成長を目指すビジネスモデル、安定した財務体質、強力なブランド力。
    • 懸念点:外部環境に影響を受けやすい事業構造。